
Sai cosa succede se tu, alla guida della tua auto, rimani ferito gravemente in un incidente? La RCA (Responsabilità Civile Auto), quella che paghi ogni anno per essere in regola con la legge, probabilmente non ti paga nemmeno un euro. Copre i danni che fai agli altri, inclusi i tuoi amici o familiari seduti dietro, ma ignora completamente chi tiene il volante. È un vuoto normativo e assicurativo enorme, che lascia migliaia di famiglie italiane scoperte proprio nel momento di massima vulnerabilità economica.
Ecco perché stanno diventando sempre più popolari i pacchetti protezione famiglia in auto che includono l'estensione ai passeggeri. Non sono semplici aggiunte opzionali, ma veri e propri scudi finanziari progettati per proteggere l'intero nucleo familiare - guidatore e trasportati - contro le conseguenze economiche di un sinistro stradale. In questo articolo analizziamo come funzionano, quali garanzie offrono davvero e come evitare le trappole nascoste nelle clausole contrattuali, basandoci sulle offerte attuali dei principali player del mercato italiano come Generali, AXA e Nobis.
Il buco nero della RCA: perché il conducente è scoperto
Molti automobilisti fanno confusione tra responsabilità civile e copertura infortuni. La logica è semplice ma brutale: la RCA è una polizza "contro terzi". Se urti un'altra auto, la tua compagnia paga il danno all'altro veicolo e alle persone a bordo di quell'auto. Se hai un passeggero a bordo, lui è considerato un "terzo" rispetto al tuo veicolo, quindi viene risarcito dalla tua polizza fino ai massimali di legge.
Ma tu? Tu sei il responsabile dell'evento dannoso nei confronti degli altri, e la tua stessa polizza non può indennizzarti per le tue lesioni fisiche. Questo significa che se subisci un'invalidità permanente del 50% mentre guidi, perdi capacità lavorativa e affronti spese mediche pesanti, senza ricevere alcun capitale dalla tua assicurazione auto base. È qui che entra in gioco la polizza infortuni del conducente, spesso venduta come modulo accessorio o pacchetto integrato.
Cosa copre realmente un pacchetto "Protezione Famiglia"
Un vero pacchetto protezione famiglia non si limita a pagare una somma forfettaria in caso di morte. Le soluzioni moderne, come quelle proposte da Generali Italia con la formula "Sei in Sicurezza in Circolazione", cercano di accompagnare la famiglia attraverso tutto il percorso post-incidente. Ecco le quattro colonne portanti di queste coperture avanzate:
- Invalidità Permanente (IP): Il cuore della protezione. Se l'incidente ti lascia con menomazioni permanenti documentate (di solito sopra una franchigia del 3-5%), ricevi un indennizzo proporzionale alla percentuale di invalidità. Alcune polizze, come Gulliver di Italiana Assicurazioni, offrono anche una rendita vitalizia invece di un capitale unico, garantendo un flusso di denaro mensile per tutta la vita in casi gravi.
- Diaria da Ricovero e Convalescenza: Soldi contanti per ogni giorno passato in ospedale o a casa a recuperare. Sembra poco, ma se sei un artigiano o un libero professionista che perde giornate di lavoro, questa diaria diventa fondamentale per mantenere il tenore di vita familiare.
- Rimborso Spese Mediche: Qui c'è molta differenza tra compagnie. Mentre alcune rimborsano solo le cure urgenti, altre come AXA prevedono il rimborso delle spese sostenute fino a 360 giorni dopo il sinistro, con tetti precisi (es. 2.000€ per trasporto sanitario).
- Assistenza e Servizi Extra: Include il carro attrezzi, il rientro della salma in caso di decesso all'estero, o persino il furto degli effetti personali del conducente, una nicchia coperta da Chubb.
L'estensione ai passeggeri: quando il massimale è condiviso
La vera sfida tecnica di questi pacchetti sta nell'estensione ai passeggeri. Attenzione: non tutte le polizze sono uguali. Esistono due modelli distinti che devi conoscere prima di firmare.
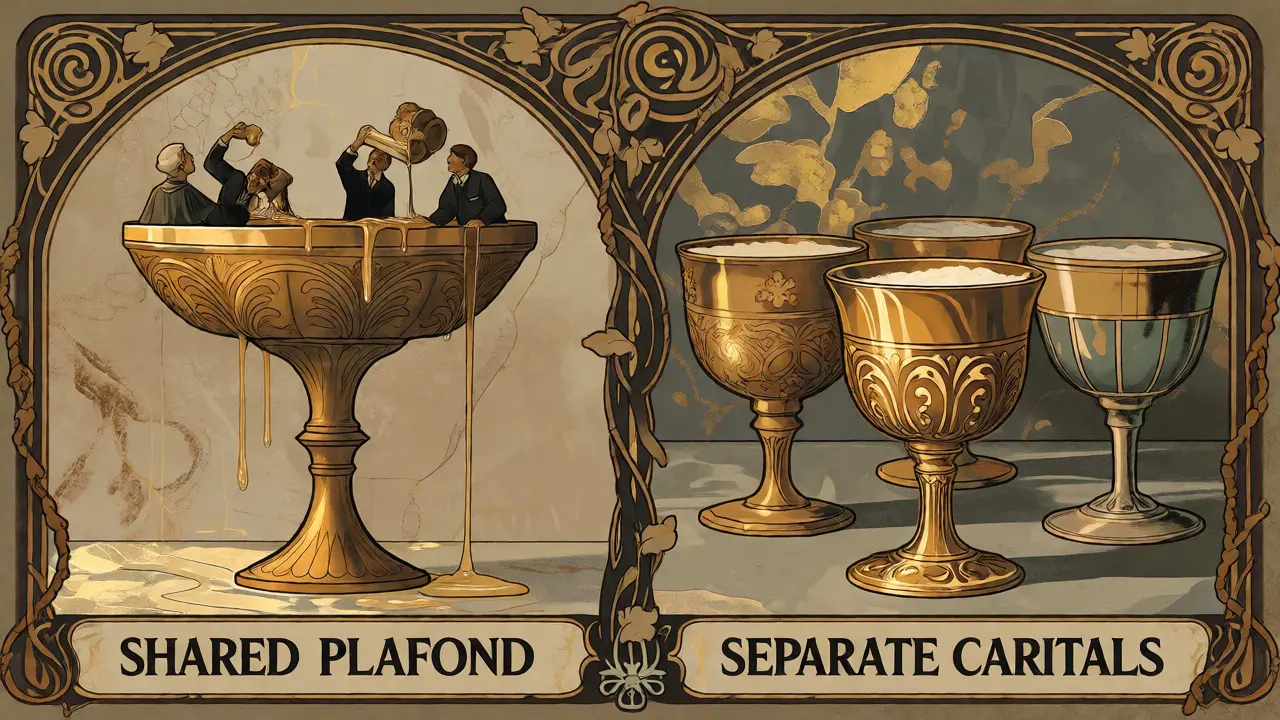
| Caratteristica | Modello A: Massimale Condiviso (Plafond) | Modello B: Capitali Separati |
|---|---|---|
| Come funziona | Tutti gli occupanti attingono da un unico "bottino" assicurativo totale. | Ogni persona indicata ha il suo massimale personale indipendente. |
| Esempio Pratico | Massimale 100k€. Se tu e un figlio siete entrambi invalidi al 50%, vi dividete i 100k€. | Massimale 100k€ a testa. Tu prendi la tua quota, tuo figlio la sua, senza sottrarsi a vicenda. |
| Chi lo offre | Nobis Guida Sereno, alcune formule base. | Generali Immagina Strade Nuove, Chubb Driver Personal Accident. |
| Rischio | In incidenti gravi multipli, l'indennizzo individuale si assottiglia drasticamente. | Premio leggermente più alto, ma sicurezza totale per ogni membro. |
Il modello a massimale condiviso, tipico di prodotti come Nobis CAR, è economico ma pericoloso in scenari catastrofici. Se viaggi con tre figli e tutti riportano lesioni serie, quel plafond unico potrebbe non bastare a garantire dignità economica a ciascuno. I pacchetti "premium" permettono invece di indicare fino a 5 nomi specifici nel contratto, assegnando a ognuno la propria tutela.
Perimetro temporale e geografico: dove vale la polizza?
Quando inizia e finisce la copertura? La maggior parte delle polizze standard opera dal momento in cui sali a bordo fino a quando scendi. Ma le migliori estensioni vanno oltre. AXA Protezione VAN, ad esempio, include esplicitamente gli infortuni subiti durante operazioni di emergenza: cambiare una gomma, segnalare un pericolo con il triangolo, o spostare il veicolo fermo. Questa distinzione è cruciale. Statisticamente, molti incidenti secondari avvengono proprio durante queste fasi di stallo sulla carreggiata.
Alcune polizze escludono eventi specifici come malori improvvisi (infarto) che causano l'incidente, considerandoli "malattia" e non "infortunio". Leggi sempre la definizione di "evento accidentale" nel fascicolo informativo. Se la definizione è troppo stretta, rischi di restare scoperto proprio quando ne hai più bisogno.
Quanto costa davvero proteggere la famiglia?
Non esiste un prezzo unico, perché dipende dai massimali scelti. Tuttavia, possiamo dare un ordine di grandezza basato sui preventivi online attuali. Aggiungere una copertura conducente base (morte + invalidità grave) costa spesso tra i 30 e i 60 euro annui. Estenderla ai passeggeri con capitali significativi (es. 100.000€ per persona) e includere diarie e spese mediche può portare il costo del pacchetto "Famiglia Completa" tra i 100 e i 200 euro annui.
Sembra tanto? Considera che una singola notte in terapia intensiva può costare migliaia di euro, e un'invalidità permanente al 30% può ridurre il tuo stipendio netto del 30% per anni. Il rapporto rischio/prezzo è generalmente favorevole, soprattutto se paragonato al costo medio di una RC Auto che supera ormai i 400-500 euro in molte regioni.
Trappole comuni da evitare
- Franchigie nascoste: Molte polizze non pagano nulla sotto il 3% o 5% di invalidità permanente. Controlla se la franchigia è relativa (si applica solo alla parte eccedente) o assoluta (sotto quella soglia zero soldi).
- Esclusione dei veicoli commerciali: Se usi l'auto anche per lavoro sporadico, verifica che la polizza non escluda l'uso professionale. Alcuni pacchetti "famiglia" sono validi solo per uso privato.
- Doppia copertura: Hai già un'assicurazione vita o infortuni sul lavoro? Potresti avere già una copertura parziale. Verifica le condizioni di cumulo per non pagare due volte per lo stesso rischio.
La RCA copre automaticamente i passeggeri?
Sì, la RCA copre i danni fisici ai passeggeri presenti a bordo, trattandoli come "terzi". Tuttavia, non copre il conducente. Inoltre, l'indennizzo per i passeggeri dipende dalla dinamica dell'incidente e dalle responsabilità stabilite, mentre la polizza infortuni famiglia paga indipendentemente da chi ha torto.
Posso aggiungere nuovi membri della famiglia dopo aver firmato?
Dipende dalla polizza. Molte compagnie, come Generali con "Immagina Strade Nuove", richiedono di indicare i nominativi dei 5 assicurati al momento della sottoscrizione. Cambiare nome a metà anno può richiedere un'appendice contrattuale o non essere possibile fino al rinnovo annuale. Verifica sempre la clausola di sostituzione.
Cosa succede se ho un incidente fuori dall'Italia?
La maggior parte dei pacchetti protezione famiglia ha validità mondiale o europea, ma con limitazioni. Spesso il rimborso delle spese mediche all'estero ha tetti inferiori rispetto a quelli nazionali, oppure richiede la preventiva autorizzazione della compagnia per strutture private. Controlla la sezione "Ambito Territoriale".
L'assicurazione infortuni sostituisce quella sanitaria privata?
No, sono complementari. L'infortuni auto paga somme forfettarie per invalidità e diaria, e rimborsa spese mediche specifiche legate al trauma. Una polizza sanitaria privata può coprire interventi programmati, visite specialistiche generali e ricoveri non legati a incidenti stradali.
Vale la pena la rendita vitalizia offerta da Italiana Gulliver?
Per giovani nuclei familiari con mutuo acceso, sì. Un capitale unico può finire rapidamente tra spese mediche e perdita di reddito. Una rendita vitalizia garantisce un flusso costante che protegge il potere d'acquisto della famiglia nel lungo periodo, specialmente in caso di invalidità permanente grave che impedisce il ritorno al lavoro.